



 智算多多
联系我们

官方邮箱:service@zsdodo.com

公司地址:北京市丰台区南四环西路188号总部基地三区国联股份数字经济总部
关注我们

公众号

视频号
◎2025 北京智算多多科技有限公司版权所有 京ICP备 2025150592号-1  京公网安备11010602202532号
 每天500万亿Token听起来像无限需求。但对一座Token工厂来说,危险往往出在服务器先上架、折旧先计提,客户和调用量却还没填满产能。
工信部披露,截至2026年6月,我国日均Token调用量已经突破500万亿。同一时期,全国智能算力规模达到2185 EFLOPS(FP16),同比增长177%,万卡以上智算设施达到52个。把两组数字放在一起,最容易得到的直觉是:调用量这么快,算力当然越多越好。
但还有一个数字不能忽略:全国算力设施整体上架率为71.4%。它说明行业一边在扩容,一边仍有相当一部分已建资源没有被持续负载填满。需求增长是真的,供给扩张也是真的,难点在于把两者稳定匹配起来。
“缺算力”和“有闲置算力”并不矛盾。不同芯片、不同地域、不同模型、不同网络条件和不同客户场景之间不能无损互换。训练集群闲着,不代表它就能立刻承接低时延推理;西部低电价机房有卡,也不代表东部企业的实时Agent愿意承担网络时延。Token工厂要解决的,恰恰是把这些碎片化资源变成可被客户直接购买的标准产能。
IDC统计,2024年中国企业级MaaS市场Token调用量约为114万亿,2025年升至1944万亿,并预计2026年全年可能达到40000万亿。这与全国日均500万亿不是同一统计口径:前者是企业级MaaS市场的年度预测,后者是全国日均调用量,不能直接拿来做倍数换算。
但方向是一致的。IDC还预计,到2031年中国企业活跃智能体数量可能突破3.5亿。一个聊天机器人回答一次问题,可能只触发几轮模型调用;一个真正替人做事的Agent,要规划、检索、调用工具、读写数据库、执行代码、校验结果,再决定下一步。单次任务消耗的Token会从“一次回答”扩展成“一串执行”。
中国电信宁夏2026年“Token工厂”生成能力服务集中采购项目,整体预估规模为164.51亿元不含税、174.3806亿元含税,共划分11个标包。已披露标包的服务期为订单下达后60个月,交付要求是订单下达后30日内提供标准Token生成能力。
这和传统服务器采购的差别,不在名字。买服务器时,采购方最先盯的是型号、数量、配置、交期和维保;买Token生成能力时,供应商要对持续可用的输出负责。硬件只是生产资料,Token才是合同里的产量。
这会把竞争从一次性硬件交付往后推一层:模型部署效率、异构算力调度、网络时延、故障恢复、能耗、并发、客户负载和长期运维都开始影响最终成本。以前卖完设备,收入确认的大头可能已经完成;现在设备交付只是开工,后面的60个月才决定这座工厂到底赚不赚钱。
这也是百亿级集采最容易被误读的地方。174.3806亿元是项目整体预估采购规模,不等于这些金额已经一次性变成任何一家上市公司的收入。实际确认仍要经过份额、订单下达、交付、验收和会计确认。
更重要的是,生成能力服务天然包含持续履约。报价高不代表毛利高,产能多不代表利用率高,中标份额也不代表最终利润贡献。当采购单位从“机器”变成“Token”,投资者也必须把观察单位从合同额切换到单位产量经济性。
Gartner预计,2026年全球AI优化IaaS支出约422.76亿美元,同比增长96.4%;其中推理支出约233亿美元,训练约190亿美元,推理占比约55%,到2027年还可能升到59%。
训练仍然重要,但企业AI的新增负载正在转向持续运行的推理。训练像建厂和改造产线,往往集中发生;推理像开工,客户每发起一次搜索、生成、推荐、代码执行或Agent任务,后端都要继续消耗算力。只要应用在线,推理账单就不会在模型训练结束后停止。
Token单价下降看起来会压缩收入,但它也会把原来“舍不得调用”的场景变成可用。模型更便宜以后,企业敢把AI嵌进更多流程,Agent也敢多走几步、多查几轮、多调用几个工具。最终决定基础设施需求的,是“单个业务任务要消耗多少有效Token × 任务数量”。
所以AI基础设施接下来的核心指标会越来越像制造业:设备购置价仍然重要,单位产出成本、良率、设备开工率和订单密度的重要性正在继续上升。Token只是把这套工业经济学搬进了数据中心。
中国电信2026年上半年新增自有智能算力24.8 EFLOPS,自有智算能力达到70.8 EFLOPS,“自有+接入”智算总规模超过118.8 EFLOPS,智算利用率达到94%;同期智算收入同比增长95%,AIDC收入同比增长9.3%。
94%和行业整体71.4%的上架率统计口径不同,不能机械对比,但它们揭示的经营问题一致:算力建出来以后,谁能更快把负载填满,谁就更容易摊薄折旧、电费和运维成本。运营商手里同时有云、骨干网、政企客户、模型平台和计费入口,在提高资产周转效率上天然更有条件。
润建股份2026年上半年把“Token为核”写进经营战略,并明确Token工厂商业模式基本闭环、进入常态化运营。其算力网络业务收入约5.19亿元,同比增长50.31%,但毛利率只有6.97%,公司解释主要受固定资产投产期折旧较高影响。
这组数字比“Token工厂落地”更有价值。GPU、机房和电力一旦投入,折旧会从投产时开始;客户迁移、模型适配、调用量和订单却需要时间爬坡。产能爬得比需求快,利润率就先被折旧吃掉;需求爬得比产能快,利用率才会把固定成本摊薄。
因此一座Token工厂真正的盈亏公式,可以简单理解为:有效Token销量乘以单位价格,减去芯片折旧、电力、网络、机房、模型优化、运维和融资成本。行业故事可以讲量,利润表只认这个差额。
华胜天成进入中国电信宁夏Token工厂标包一中标结果,前期公示份额为18%。它拿到的是Token生成能力服务,合同对象已经越过简单硬件供货,因此在主板公司里属于合同位置非常直接的一类。
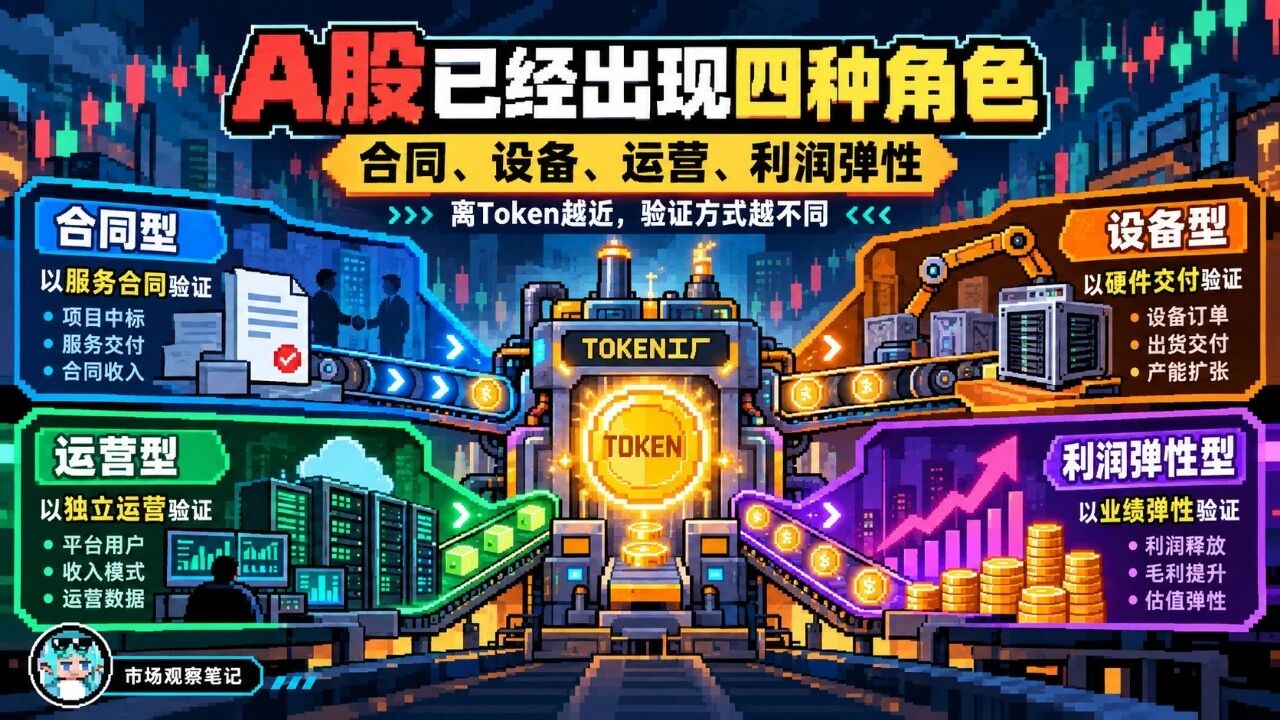
但公司2026年上半年营业收入约25.01亿元,归母净利润约亏损2.45亿元。这说明“业务映射最纯”和“当前利润最好”不是一回事。Token合同提高了未来收入可见度,成本、减值、回款和实际订单释放仍要继续验证。
神州数码全资子公司上海神州数码成为“国产智算Token工厂项目”第一中标候选人,投标报价7.17亿元,供货内容为超节点服务器及配套产品,要求合同生效后30日内完成交付。
它和华胜天成恰好构成两种现金流:一个更接近持续的Token生成能力服务,一个更接近Token工厂建设期的设备交付。设备订单确认更直接,但仍要看最终中标、交付、产品毛利和后续复购,不能把一次项目自动外推成长期运营收益。
润建股份已经把Token工厂做到常态化运营,收入也开始放大,因此它已经能提供一份更接近独立算力运营商的财务样本。5.19亿元收入增长与6.97%毛利率同时出现,直接说明这门生意能否盈利,要看客户负载爬坡速度能不能覆盖折旧。
智微智能2026年上半年智算业务收入约10.30亿元,同比增长245.51%,占总营收33.76%;公司上半年归母净利润约3.88亿元,同比增长281.92%。这组数据说明其既有智算业务已经有很强的利润弹性。
但公司Token工厂是在7月WAIC期间对外发布,时间落在半年报之后。因此上半年的高增长不能直接归因于Token工厂。更有意义的观察,是下半年推理服务、Token计费和自有算力运营能否在后续报表里留下可单独识别的增量。
四种角色放在一起,A股的比较方法就变了:华胜天成看持续生成能力合同能否转成收入和利润;神州数码看设备订单兑现;润建股份看利用率能否把毛利率拉起来;智微智能看高利润智算业务能否继续向Token推理服务迁移。再往外的服务器、网络、液冷、供配电和IDC当然都会受益,但距离Token合同越远,越需要额外的订单和财务数据证明传导没有断。
一座工厂先看谁在付钱,再看P数。长期框架、实际订单、客户续费、API调用和行业场景,含金量都高于“规划产能”。
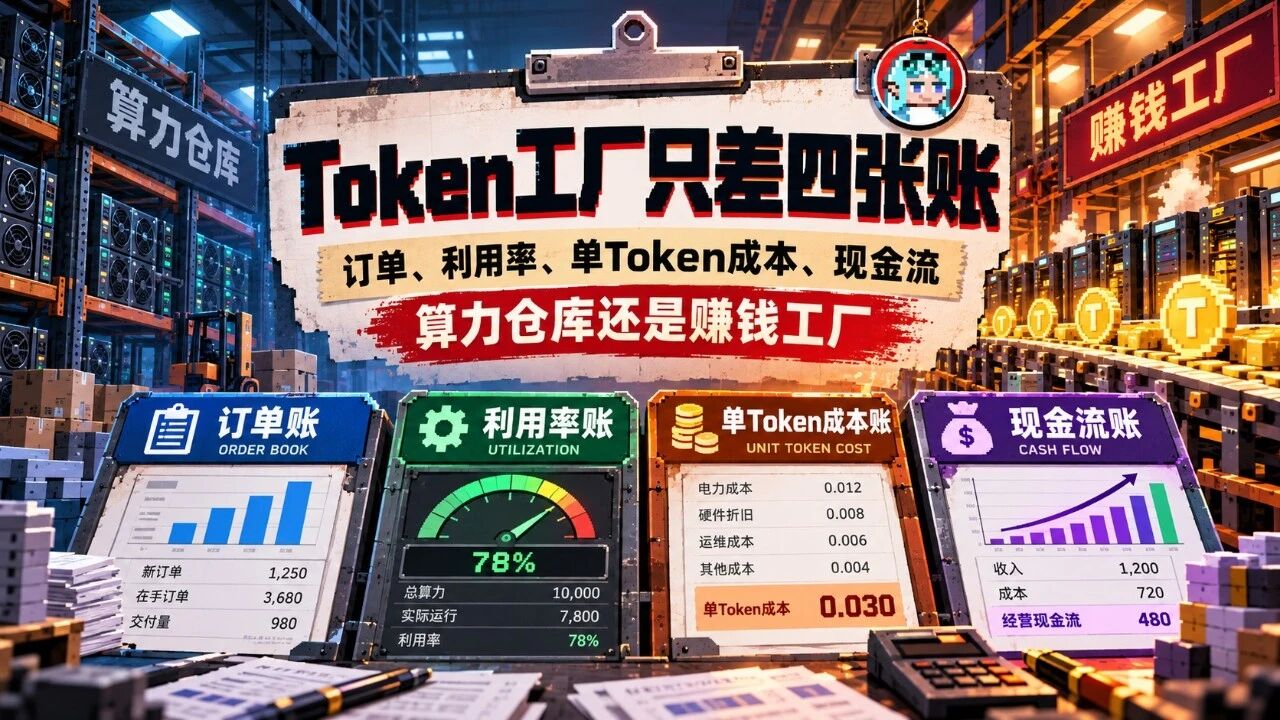
没有真实需求约束的扩容,最容易把算力中心变成高折旧仓库。
利用率是Token工厂的“开工率”。新机器越多,利用率越容易被稀释;如果扩容后仍能维持高负载,说明需求和调度能力都在同步增长。反过来,产能翻倍但调用量没有跟上,账面上的算力规模越大,利润压力反而越重。
Token/秒、首Token延迟、每百万Token价格都重要,但企业最终关心的是一个客服工单、一段代码、一次检索、一份报告或一次Agent任务总共花多少钱。模型路由、缓存、量化、批处理和推理优化如果能减少无效调用,这才算形成可持续的单位经济性。便宜但大量浪费的Token,并不比单价稍高但一次完成任务更有价值。
Token工厂是典型的前置资本开支生意。设备采购、电力改造、机房建设和融资成本先发生,收入和回款后发生。如果收入增速很漂亮,经营现金流、应收账款、负债率和资本开支却持续恶化,增长可能只是把资金压力往后推。成熟的运营模式,最终要让增长自己产生现金。
两篇材料放在一起,Token工厂的研究价值,不在于又多了一个AI概念。它把过去难以统一比较的GPU、机柜、网络和模型服务,逐步压缩成一个可以计量、定价和交付的产出单位;同时也把过去被资本开支掩盖的问题暴露出来:一座算力中心到底有没有真实客户、开工率够不够高、单位产出成本能不能降、收入能不能覆盖折旧。
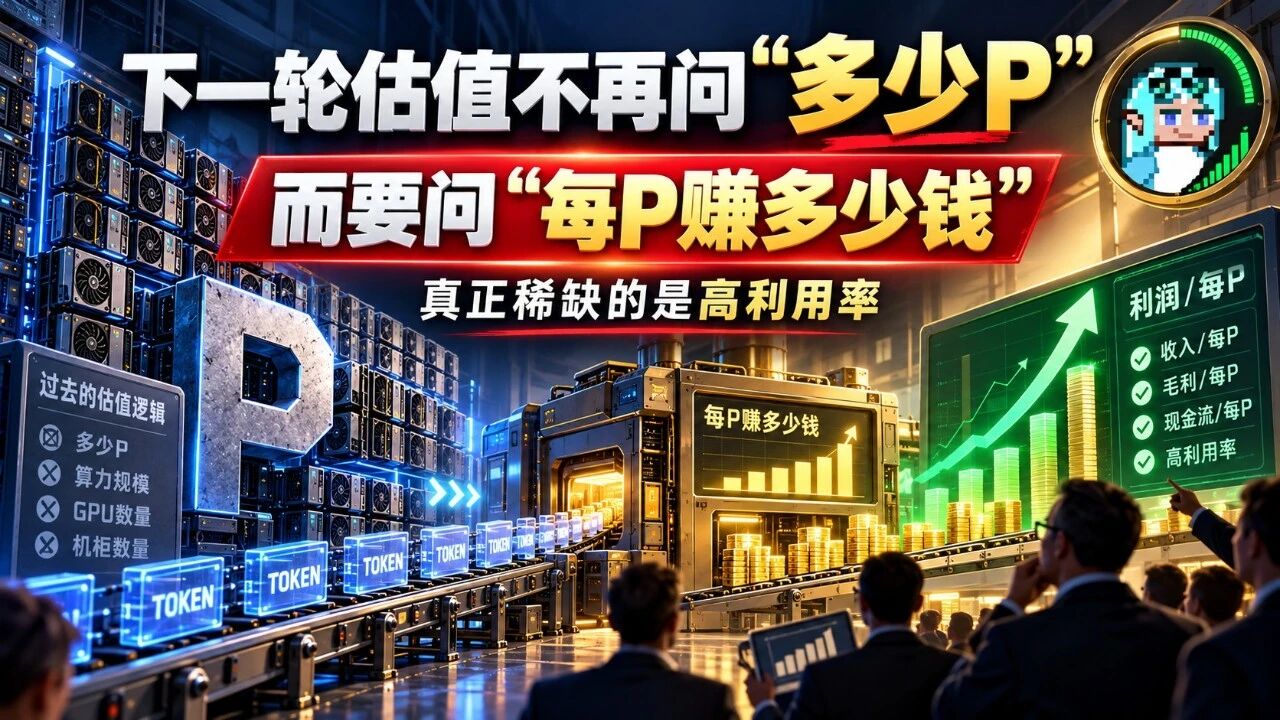
需求端并不弱。全国日均Token调用量已经超过500万亿,IDC仍在给出极高的企业级MaaS增长预测,Gartner也判断推理支出已经在2026年超过训练。问题已经从“AI会不会消耗更多算力”,转成“新增的每一块算力,能不能比折旧更快地产生现金流”。
这会改变AI基础设施的公司排序。前一个阶段,规模、芯片数量和扩产速度最容易获得注意;下一阶段,合同直接度、利用率、单位Token成本、毛利率、回款和可复制客户会越来越重要。稀缺性会落到那些能持续把Token生产成利润的工厂上。
 智算多多
官方邮箱:service@zsdodo.com
公司地址:北京市丰台区南四环西路188号总部基地三区国联股份数字经济总部
京公网安备11010602202532号